Integrarea tehnologiei moderne în gestionarea riscului seismic

Cunoasterea - Descarcă PDFFlorea, Ștefan-Daniel (2024), Integrarea tehnologiei moderne în gestionarea riscului seismic, Cunoașterea Științifică, 3:1, 37-49, DOI: 10.58679/CS19375, https://www.cunoasterea.ro/integrarea-tehnologiei-moderne-in-gestionarea-riscului-seismic/


Abstract

This article will briefly explain the integration of modern technology in the management of seismic risk in the context of Romania. Four main pillars are exposed, namely early warning systems, integrated disaster management information management platforms, training and simulation center, mobile command centers. Thus, the benefits of implementing these elements are highlighted, including the increase in efficiency in emergency intervention and the minimization of loss of life and material goods. It emphasizes the continued importance of technological innovations in addressing seismic risk and the need for close collaboration between researchers, professionals and decision-makers to ensure effective and sustainable seismic risk management. In recent decades, Romania has made significant progress in the development and implementation of disaster management strategies, especially with regard to seismic risk. However, in the face of new challenges posed by climate change and increasing urbanization, there is an imperative need to improve existing capabilities by integrating modern technologies.

Keywords: seismic risk, modern technology, monitoring, integration, preparation

Integrating modern technology into seismic risk management

Rezumat

Prin prezentul articol se va expune succint integrarea tehnologiei moderne în gestionarea riscului seismic în contextul României. Se expun patru piloni principali, și anume sistemele de avertizare timpurie, platformele integrate de gestionare a informațiilor în managementul dezastrelor, centrul de pregătire și simulare, centrele de comandă mobilă. Astfel se evidențiază beneficiile implementării acestor elemente, inclusiv creșterea eficienței în intervenția de urgentă și minimizarea pierderilor de vieți și bunuri materiale. Se subliniază importanța continuuă a inovațiilor tehnologice în abordarea riscului seismic și necesitatea unei colaborări strânse între cercetători, profesioniști  și factorii de decizie pentru a asigura o gestionare eficientă și durabilă a riscului seismic. În ultimele decenii, România a făcut progrese semnificative în dezvoltarea și implementarea strategiilor de management al dezastrelor, în special în ceea ce privește riscul seismic. Totuși, în fața noilor provocări generate de schimbările climatice și de creșterea urbanizării, există o necesitate imperativă de a îmbunătăți capacitățile existente prin integrarea tehnologiilor moderne.

Cuvinte cheie: risc seismic, tehnologie modernă, monitorizare, integrare, pregătire


CUNOAȘTEREA ȘTIINȚIFICĂ, Volumul 3, Numărul 1, Martie 2024, pp. 37-49
ISSN 2821 – 8086, ISSN – L 2821 – 8086, DOI: 10.58679/CS19375
URL: https://www.cunoasterea.ro/integrarea-tehnologiei-moderne-in-gestionarea-riscului-seismic/
© 2024 Ștefan-Daniel FLOREA. Responsabilitatea conținutului, interpretărilor și opiniilor exprimate revine exclusiv autorilor.


Integrarea tehnologiei moderne în gestionarea riscului seismic
Ștefan-Daniel FLOREA[1]

stefan_daniel24@yahoo.com

[1] Economist, absolvent al Universitatii ,,Ovidius” Constanta, Facultatea de Stiinte Economice Constanta, program de studii Managementul Organizatiilor Publice si Private


Introducere

În era tehnologiei moderne, în care riscurile asociate dezastrelor naturale devin din ce în ce mai complexe, integrarea tehnologiei în gestionarea riscului seismic devine crucială pentru pregătirea și răspunsul la astfel de evenimente.

Acest articol se concentrează pe evaluarea nivelului de integrare a tehnologiei moderne în gestionarea riscului seismic în România. Având în vedere expunerea semnificativă la amenințările seismice, în special din zona Vrancea, este esențial să analizăm progresele realizate de România în implementarea și optimizarea tehnologiilor avansate în domeniul gestionării riscurilor seismice.

În ciuda avansurilor semnificative în strategiile de management al dezastrelor, precum și în dezvoltarea infrastructurii de monitorizare seismică, acest articol evidențiază nevoia imperativă de îmbunătățire și integrare continuă a tehnologiei moderne. Elemente precum sistemele de avertizare timpurie, platformele de gestionare a informațiilor, centrele de pregătire și simulare, precum și centrele de comandă mobilă sunt abordate pentru a evalua eficacitatea și stadiul actual al implementării acestora în contextul specific al României.

Prin examinarea succintă a acestor aspecte, articolul își propune să sublinieze importanța capacităților tehnologice pentru a consolida reziliența comunităților în fața riscurilor seismice.

Un aspect crucial al acestei integrări îl reprezintă sistemele avansate de monitorizare seismică, care permit detectarea timpurie a evenimentelor seismice și furnizează informații în timp real, ceea ce conferă timpi scurți de evacuare a persoanelor și protejarea bunurilor. De asemenea, utilizarea tehnologiilor de modelare și simulare avansate permite evaluarea și anticiparea impactului seismic în diferite zone, contribuind la elaborarea unui plan de intervenție mai precis în zonele cu risc ridicat.

Astfel, integrarea tehnologiei moderne în gestionarea riscului seismic în România nu numai că consolidează abordarea preventivă, ci și contribuie la creșterea nivelului de pregătire pentru apărarea comunităților în fața amenințărilor seismice. Îmbunătățirea continuă a acestor capacități tehnologice reprezintă o necesitate strategică pentru a asigura o pregătire eficientă și un răspuns adecvat în fața provocărilor viitoare asociate riscului seismic.

1. Sistem de avertizare timpurie și monitorizare seismică

Sistemele de avertizare timpurie pentru riscul seismic sunt esențiale pentru minimizarea impactului cutremurelor. Acestea utilizează tehnologii avansate pentru detectarea rapidă a undelor seismice și transmiterea mai eficientă a avertismentelor către comunități. Implementarea acestor sisteme implică infrastructuri sofisticate, iar cercetările academice se concentrează asupra eficacității lor în furnizarea avertismentelor precise și evaluarea impactului asupra reducerii daunelor. Studiile accentuează extinderea rețelelor de senzori, îmbunătățirea algoritmilor de predicție și optimizarea comunicațiilor. Top of Form

Reprezentanții Institutul Național de Cercetare-Dezvoltare pentru Fizica Pământului (INCDFP) au prezentat și au implementat un sistem de alarmare seismică timpurie destinat cutremurelor de mare magnitudine din zona Vrancea, cunoscut sub denumirea de Rapid Early Warning System (REWS). Acest sistem se caracterizează prin simplitate, necesită puține resurse, este robust și furnizează avertizări cu privire la iminența undelor  în București cu până la 25 de secunde în avans. Mesajul de avertizare generat este transmis factorilor responsabili și utilizatorilor specifici, facilitând astfel blocarea automată a instalațiilor periculoase și inițierea acțiunilor de protecție necesare. De asemenea, cercetarea seismică se confruntă cu deficiențe semnificative în ceea ce privește alocarea resurselor financiare. Această situație derivă din faptul că domeniul cercetării seismice nu a fost considerat o prioritate de către Ministerul Educației și Cercetării.

Se propune cu prioritate implementarea unui sistem național integrat de înștiințare/avertizare/alarmare prin intermediul modernizării sirenelor electrice existente cu module de comandă la distanță.  În paralel, se planifică integrarea echipamentelor electrice și electronice ale sistemului de înștiințare/avertizare/alarmare cu platforma RO-ALERT.

Cu toate acestea s-a constatat că doar 30% din întinderea acustică acoperită a Municipiului București permite recepționarea semnalelor de alarmare, în timp ce pentru restul de 70%  semnalele transmise de sirenele electrice/electronice nu pot fi receptate. De asemenea, sirenele electrice prezintă o vechime pronunțată, manifestând uzură fizică și morală atât la nivelul Municipiului București dar și național.

Sistemul de monitorizare seismică reprezintă o infrastructură esențială pentru evaluarea activităților seismice într-o regiune. Acesta constă într-o rețea extinsă de stații seismice de bandă largă și accelerometre, furnizând date precise despre cutremure și mișcările solului. Rețeaua are o distribuție strategică pentru acoperirea teritoriului și include rețele locale dense pentru analize focalizate. În contextul riscului seismic, acest sistem devine crucial în gestionarea și reducerea impactului cutremurelor prin furnizarea de informații esențiale pentru strategii de prevenție și intervenție în situații de urgență.

Monitorizarea seismicității în România se realizează prin intermediul stațiilor de înregistrare incluse în Rețeaua Seismică Națională. Datele și informațiile seismologice colectate contribuie la schimbul internațional de date între Institutul Național de Cercetare-Dezvoltare pentru Fizica Pământului (INCDFP) și Centrele Internaționale de Date, contribuind la elaborarea Buletinelor Seismice Internaționale.

Este crucial să subliniem că, în contextul analizei datelor furnizate de senzori la nivel național, aceasta nu poate fi realizată de către o singură entitate. O strânsă colaborare este esențială pentru o mai bună evaluare a seismicității cât și pentru elaborarea unor strategii eficiente de monitorizare și gestionare a riscului seismic în regiune.

Rețeaua seismică digitală în timp real, reprezintă o infrastructură complexă și primordială pentru monitorizarea activității seismice. Această rețea de monitorizare avansată este alcătuită dintr-un număr de 125 de stații seismice montate conform Figura 1. Rețeaua Seismică Națională, ce asigură o înregistrare precisă a evenimentelor seismice. În plus, sunt integrate în sistem 150 de accelerometre oferind date suplimentare pentru analizele seismologice.
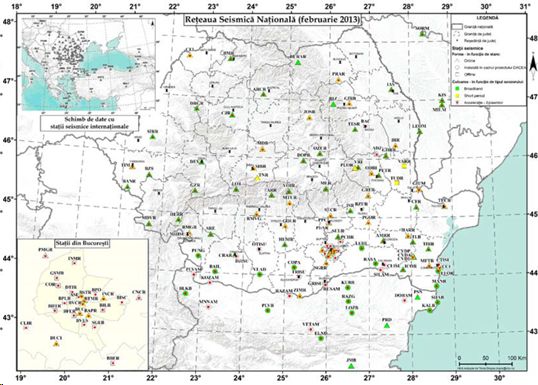
Figura1. Rețeaua Seismică Națională. Sursa: http://tsunami.infp.ro/en/seismic_network.php

Infrastructura de monitorizare a seismelor este proiectată să ofere o acuratețe sporită în evaluarea evenimentelor seismice, contribuind astfel la înțelegerea mai profundă a fenomenelor tectonice și la elaborarea de strategii eficiente. Este crucial să menționăm că această rețea constituie un element central în eforturile de cercetare și monitorizare seismică, având un impact semnificativ în asigurarea siguranței și protecției comunităților vulnerabile la astfel de evenimente.

În cadrul Rețelei Seismice Naționale, există o problemă semnificativă legată de numărul insuficient de stații seismice destinate monitorizării mișcării terenului, ceea ce determină o acoperire ineficientă pe întreg teritoriul țării. Această deficiență în infrastructura actuală de monitorizare seismică pune în evidență vulnerabilitățile sistemului în fața evenimentelor seismice. Mai mult, stațiile seismice existente prezintă semne evidente de uzură, indicând necesitatea unei abordări comprehensive pentru modernizarea și extinderea rețelei.

Acest demers ar contribui atât la consolidarea fiabilității sistemului, ci și la optimizarea capacității de detectare și evaluare a activităților seismice pe întreg teritoriul național, asigurând o abordare robustă și eficientă în gestionarea riscurilor seismic.

2. Platforme integrate de gestionare a informațiilor

Platformele integrate de gestionare a informațiilor în managementul dezastrelor reprezintă instrumente esențiale în abordarea eficientă a situațiilor de criză, cu focalizare specială pe amenințările seismice. Aceste platforme au evoluat pentru a deveni nucleul sistemelor moderne de răspuns la dezastre, oferind capacități avansate de colectare, analiză și distribuție a informațiilor relevante în timp real.

Un aspect crucial al unei astfel de platforme este capacitatea de a integra date din multiple surse, inclusiv senzori seismici, sisteme de monitorizare a mișcării terenului, date meteorologice și informații geospațiale. Această integrare permite autorităților să obțină o imagine detaliată a situației, facilitând luarea deciziilor prompte și informate. Sistemele de alertă seismică se bazează pe datele colectate și analizate de aceste platforme pentru a transmite alerte timpurii către populație.

Platformele de gestionare a informațiilor sunt proiectate să ofere funcționalități avansate de analiză a riscurilor seismice, inclusiv modelarea impactului potențial al cutremurelor asupra infrastructurii critice și comunităților. Aceste modele contribuie la elaborarea strategiilor de reducere a riscurilor și la pregătirea adecvată pentru evenimente seismice majore.

De asemenea, aspectul securității datelor este abordat în mod riguros, având în vedere sensibilitatea informațiilor referitoare la gestionarea dezastrelor. Criptarea datelor, autentificarea strictă și securizarea canalelor de comunicare sunt implementate pentru a asigura integritatea și confidențialitatea informațiilor.

În ciuda faptului că România este parte a Platformei Internaționale pentru Reducerea Dezastrelor Seismice (UNESCO-IPRED), având calitate de reprezentantă instituțională Universitatea Tehnică de Construcții București (UTCB), observăm că lipsesc eforturile coordonate în ceea ce privește gestionarea și consolidarea datelor privind cutremurele la nivel național.

Instituții-cheie precum Institutul Național de Cercetare-Dezvoltare pentru Fizica Pământului (INCFDP), Institutul de Cercetări în Construcții și Economia Construcțiilor (INCERC) și UTCB, toate implicate în colectarea și analiza datelor seismice, nu dispun de o platformă comună de înregistrare și partajare a informațiilor.

Această absență a unei baze de date naționale comune reprezintă o limitare semnificativă în eforturile de reducere a riscurilor seismice. În ciuda rolurilor definite și a implicațiilor clare ale fiecărei instituții, lipsa unei colaborări eficiente și a unei structuri integrate de colectare și gestionare a datelor, compromite finalitatea procesului de protecție a persoanelor și infrastructurii.

Pentru a asigura eficacitatea și coerența eforturilor în cadrul UNESCO-IPRED, este esențial să se dezvolte și să se implementeze o platformă comună la nivel național, care să permită instituțiilor să contribuie, să acceseze și să analizeze datele în mod eficient.

În contextul platformei integrate de gestionare a dezastrelor, există o oportunitate semnificativă pentru integrarea Serviciului de Gestionare Copernicus. Acest serviciu este conceput pentru a servi entități și organizații la nivel regional, național, european și internațional, active în domeniul gestionării crizelor în cadrul statelor membre Uniunii Europene (UE), statelor participante în Mecanismul European de Protecție Civilă, Direcțiilor Generale ale Comisiei Europene (DGs) și Agențiilor UE, Serviciului European de Acțiune Externă (EEAS), precum și organizațiilor internaționale de ajutor umanitar.

Prin adăugarea Serviciului de Gestionare Copernicus în platforma integrată s-ar putea beneficia de date și informații precise geospațiale, contribuind astfel la o abordare mai eficientă și coordonată în fața amenințărilor și dezastrelor naturale sau provocate de om.

Departamentul pentru Situații de Urgență (DSU) deține  prima și singura platformă națională de pregătire pentru situații de urgență, lansată în 2016. Această inițiativă reprezintă un beneficiu semnificativ pentru întreaga populație, oferind acces la resurse și informații esențiale pentru pregătirea și gestionarea situațiilor de urgență.

Cu toate acestea, este imperativ să se dezvolte o platformă similară, dar destinată exclusiv instituțiilor responsabile în caz de dezastre. O astfel de platformă specializată ar putea furniza instrumente avansate, resurse și protocoale de acțiune adaptate nevoilor organizațiilor implicate în managementul situațiilor de urgență. Prin această abordare, se poate asigura o colaborare mai eficientă între instituții și o reacție coordonată și rapidă în fața amenințărilor și dezastrelor.

3. Centru de pregătire și simulare

Centrul de Pregătire și Simulare reprezintă o componentă esențială în cadrul infrastructurii dedicate gestionării situațiilor de urgență. Această entitate are rolul crucial de a oferi un mediu controlat și securizat în care personalul responsabil poate fi instruit, antrenat și evaluat în condiții realiste, simulând diverse scenarii de urgență.

Prin intermediul tehnologiilor avansate și a simulărilor de înaltă fidelitate, Centrul de Pregătire și Simulare furnizează participanților oportunitatea de a dezvolta și îmbunătăți abilitățile necesare în intervenția eficientă în situațiile de criză. Aceste facilități oferă posibilitatea repetării și perfecționării răspunsului la diverse scenarii, inclusiv dezastre naturale, accidente tehnologice sau incidente de securitate.

Centrul acționează ca un hub al cunoașterii și experienței, facilitând schimbul de informații și bune practici între profesioniștii implicați în gestionarea situațiilor de urgență. Prin organizarea sesiunilor de simulare, acesta contribuie la consolidarea capacităților operaționale ale echipei și la identificarea și eliminarea disfuncțiilor.

În plus, Centrul de Pregătire și Simulare servește drept loc de inovare, unde se pot testa și implementa noi tehnologii și strategii în domeniul managementului dezastrelor. Prin integrarea elementelor de inteligență artificială, realitate virtuală și simulări avansate, acesta reprezintă un mediu propice pentru antrenamentul continuu și adaptabil al personalului responsabil.

Prin investiții constante în infrastructură, tehnologii avansate și programe de pregătire personalizate, Centrul de Pregătire și Simulare contribuie semnificativ la dezvoltarea unei capacități naționale robuste și eficiente în fața provocărilor și amenințărilor emergente.

Inspectoratul General pentru Situații de Urgență, desfășoară cursuri de formare profesională în ocupațiile de „inspector de protecție civilă” și „șef serviciu voluntar/privat pentru situații de urgență”. Aceste cursuri, oferite gratuit, vizează personalul specializat din instituții publice, operatori economici cu capital majoritar de stat, servicii publice deconcentrate, regii autonome, companii naționale și operatori economici cu capital privat identificați ca factori de risc.

Obligativitatea reprezentanților administrațiilor publice la aceste cursuri nu este în totalitate îndeplinită. Pentru a remedia această situație și a asigura o participare extinsă, este esențial să se emită comunicate oficiale din partea Ministerului de Interne, subliniind importanța și necesitatea participării la aceste programe de pregătire. Acest demers ar contribui la consolidarea capacităților profesionale ale personalului implicat în gestionarea situațiilor de urgență, având un impact pozitiv asupra capacității naționale de răspuns la diverse amenințări și evenimente critice.

Pentru eficientizarea activităților specifice privind pregătirea personalului implicat în acțiunea de gestionare a dezastrelor este necesar o finanțare corespunzătoare care să asigure dotarea cu materiale și mijloace moderne, introducerea de platforme de simulare avansate  ar permite desfășurarea unor exerciții practice mai realiste și interactive, furnizând participanților o experiență mai autentică în gestionarea situațiilor de urgență.

Prin intermediul proiectului „SISTEM INTEGRAT PENTRU INTERVENȚIA LA URGENȚE, DEZASTRE ȘI CRIZE,” cofinanțat din Fondul de Coeziune prin Programul Operațional Infrastructură Mare 2014-2020, Inspectoratul General pentru Situații de Urgență (IGSU) își propune să dezvolte capabilități esențiale pentru a asigura o reacție rapidă și eficientă în fața urgențelor, dezastrelor și evenimentelor de tip High Impact Low Probability (HILP).

Prin utilizarea fondurilor provenite din Fondul de Coeziune, proiectul urmărește să aducă îmbunătățiri semnificative în ceea ce privește echipamentele, infrastructura și expertiza personalului implicat în intervențiile de urgență. Astfel, se creează premisele pentru o abordare modernă și integrată în gestionarea riscurilor și situațiilor de criză, contribuind la consolidarea capacității naționale de reacție în fața unor scenarii deosebit de complexe și imprevizibile.

Prin abordarea acestor aspecte, Centrul Național de Perfecționare ar putea depăși provocările financiare și ar deveni o resursă mai robustă și mai eficientă în pregătirea profesioniștilor pentru situații de urgență.

4. Centre de comandă mobilă

Centrele de comandă mobilă reprezintă elemente esențiale în cadrul sistemelor moderne de gestionare a situațiilor de urgență și a crizelor. Aceste facilități mobile sunt concepute pentru a asigura o coordonare eficientă și o comunicare fluidă în timp real în situații critice. Sunt dotate cu tehnologii avansate, inclusiv echipamente de comunicații, sisteme de alimentare cu energie autonomă și alte utilități necesare pentru a susține operațiunile în teren.

Rolul principal al centrelor de comandă mobile constă în furnizarea unui punct centralizat de coordonare pentru echipajele de intervenție, autoritățile și a altor entități implicate în gestionarea situațiilor de urgență. Ele pot fi rapid dislocate către locațiile afectate, asigurând conectivitatea și comunicațiile necesare pentru o reacție promptă și bine coordonată.
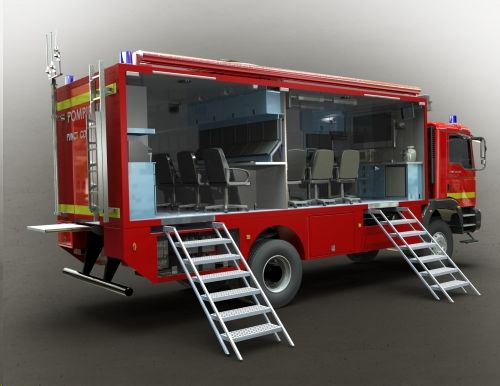
Figura 2. Autospecială punct comandă. Sursa: https://forum.pompierii.info/showthread.php?tid=2800

Prin intermediul acestor centre mobile, se realizează monitorizarea și evaluarea situației în timp real, permițând luarea deciziilor informate și eficiente. Flexibilitatea și mobilitatea acestor facilități le fac instrumente valoroase în fața unor evenimente precum dezastre naturale, incidente tehnologice sau situații de urgență complexe.

Investiția în tehnologii de vârf pentru centrele de comandă mobile reprezintă o necesitate în evoluția continuă a capacităților de gestionare a situațiilor de urgență, asigurând un răspuns eficient și adaptabil în fața diverselor provocări cu care se pot confrunta comunitățile.

Există situații în care Centrele de Comandă Mobile se dovedesc eficiente. Cu toate acestea, aceste centre se confruntă cu numeroase provocări atunci când depind de un răspuns rapid. Rareori observăm Centrele de Comandă Mobile folosite pentru un răspuns rapid „primul la fața locului” în cazul unor dezastre de amploare. Ele sunt limitate în ceea ce privește răspunsul imediat la dezastre din diverse motive. Într-un dezastru de amploare, Centrele de Comandă Mobile se confruntă cu o „logistică complexă”. În acest moment, este dificil de a detașa un centru de comandă mobil în primele 72 de ore- critice pentru un răspuns eficient la dezastre, având în vedere numărul limitat de care România dispune.

În contextul anului 2021, România a făcut pași semnificativi în îmbunătățirea capacităților sale de gestionare a situațiilor de urgență. Prin intermediul Inspectoratului General pentru Situaţii de Urgenţă (IGSU), a fost încheiat un contract cu Elbit Systems Israel (producător de tehnică specializată) în urma unei licitații, pentru achiziționarea a trei centre de comunicații destinate punctelor de comandă mobile naționale. Această inițiativă reprezintă un efort considerabil pentru consolidarea capacităților de intervenție și coordonare în situații de urgență.

În contextul dezastrelor, comunicațiile tactice reprezintă o soluție esențială pentru implementarea rapidă și eficientă a sistemelor de comunicații. Acestea se evidențiază prin capacitatea lor de a asigura un răspuns agil și controlul operațiunilor în timp real, ceea ce le face ideale pentru situații de urgență.

Deosebit de utile în faza de răspuns la dezastre, comunicațiile tactice se disting prin caracteristicile lor de implementare rapidă și adaptabilitate la condiții variate de teren. Aceste sisteme oferă flexibilitate în asigurarea conectivității în timpul operațiunilor critice, permițând o comunicare eficientă între echipele de intervenție și centrele de comandă.
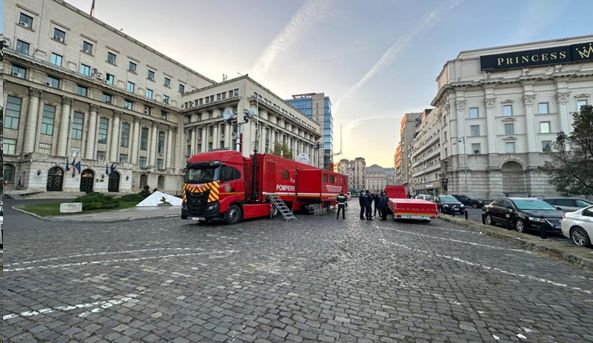
Figura 3. Centru de comunicații. Sursa: https://www.forbes.ro/igsu-are-un-centru-de-comunicatii-al-punctului-de-comanda-mobil-national-361870

Centrele de comunicații vor oferi IGSU posibilitatea de a gestiona operațiunile de urgență la un nivel superior, contribuind la eficientizarea acțiunilor de intervenție și la optimizarea costurilor asociate. Prin implementarea acestor facilități, instituția va beneficia de un control îmbunătățit al forțelor și mijloacelor sale, permițând o gestionare mai eficientă a situațiilor de criză. Această decizie reflectă angajamentul României în consolidarea capacităților sale de răspuns și gestionare a dezastrelor.

Concluzii

Prin concluzie, gestionarea riscului seismic în România poate beneficia semnificativ de integrarea tehnologiei moderne în diferitele aspecte ale sistemului de management al dezastrelor.

Sistemele avansate de monitorizare seismică, platformele integrate de gestionare a informațiilor, centrele de pregătire și simulare, precum și centrele de comandă mobile reprezintă componente esențiale care pot contribui la consolidarea capacităților de răspuns și la minimizarea impactului socio-economic al cutremurelor.

Este imperativ să se continue eforturile de modernizare și optimizare a infrastructurii existente, să se consolideze colaborarea între entități implicate în gestionarea riscului seismic, și să se asigure o finanțare adecvată pentru implementarea și întreținerea acestor tehnologii avansate.

Prin abordarea integrată a acestor aspecte, România poate să își întărească protecția în fața amenințărilor seismice și să ofere o protecție mai eficientă comunităților vulnerabile.

Bibliografia

  1. Autori: România Ing. Mihai Diaconescu, Dr. Carmen O. Cioflan, Dr. Ing. Dragoș Tataru. Moldova Dr. Hab.Vasile Alcaz, Ion Ilies, Eugen Isicico, Bulgaria Ing. Dipl. Metodi Metodiev, Assoc. prof. Dr. Stela Simeonova, Prof. DSc. Dimcho Solakov (NIGG) Turcia Dr.Doğan Kalafat, Prof.Dr.Ali Pinar, Assoc.Prof.Dr.Eren Uçkan , Assoc.Prof.Dr.Aslı Doğru, Dr.Can Zülfikar , Dr.Hakan Alçik , Dr.Ayşegül Köseoğlu , M.Sc.Özge Zülfikar, M.Sc.Zeynep Coşkun, Ass. Prof. Dr. Burhan Kubilay Kaptan, Nalan Üker- Rețeaua de siguranță în caz de cutremur de la Marea Neagră, CD Press, București 2014.
  2. Comitetul Național pentru situații de urgență- Planul Național de Management al riscurilor de dezastre, București 2020.

3.a Anexa 1-Măsuri implementate,

3.b Anexa 2- Măsuri în curs de implementare și de perspectivă,

3.c Anexa 3- Principalele mecanisme și sursele de finanțare a măsurilor de prevenire, pregătire și răspuns la dezastre, pentru perioada 2020-2027.

  1. Curtea de Conturi a României– Sinteza raportului de audit al performanței privind eficiența și eficacitatea programelor și măsurilor întreprinse în scopul prevenirii, intervenției și înlăturării efectelor unui cutremur major în Municipiul București, Titlul proiectului- CC-SAI pentru cetățean, , Ianuarie 2022
  2. S. Department of Homeland Security– National Incident Management System, 18 Decembrie 2008
  3. United states fire administration National fire Academy- Incident command system for emergency medical services, 1st Edition, 1st Printing. Ianuarie 1999.
  4. Secretariatul General al Guvernului– Strategia Națională de reducere a riscului seismic, Anexa 36, anul 2022.
  5. Sharma K., Anand D., Sabhharwal M., Tiwari P.,Cheikhrouhou O., Frikha T., Research Article -A disaster management framework using internet of things- Based interconnected devices, India 2021
  6. Vijan Bhandari- Use in Technology in Disaster Management, Unity Journal, Vol.III, Nepal 2022
  7. Wellington J., Ramesh P. – Role of Internet of Things in Disaster Management, International Conference of Innovations in information Embedded and Communication systems, 2017
  8. Zhiming Ding, Shan Jiang, Xinrun Xu, Yambo Han- An Internet of Things based scalable framework for disaster data management, Journal of Safety Science and Resilience 2022

Link-uri:

  1. http://tsunami.infp.ro/en/seismic_network.php
  2. https://forum.pompierii.info/showthread.php?tid=2800
  3. https://www.forbes.ro/igsu-are-un-centru-de-comunicatii-al-punctului-de-comanda-mobil-national-361870

Tehnica abordării prin cost: evaluarea construcțiilor

Cunoasterea - Descarcă PDFMoga, Iulia Denisa (2024), Tehnica abordării prin cost: evaluarea construcțiilor, Cunoașterea Științifică, 3:1, 126-133, https://www.cunoasterea.ro/tehnica-abordarii-prin-cost-evaluarea-constructiilor/


The technique of the cost approach: construction evaluation

Abstract

The proposed topic brings to the fore how to apply the cost approach technique in the construction evaluation process. The paper explores how this method can provide comprehensive insight into the value of construction. Through the use of industry-specific case study and comparative analysis of current theories and practices, the advantages and limitations of the cost approach technique in the context of construction valuation are revealed. The results obtained provide significant guidance for real estate valuation and construction professionals, contributing to a deeper understanding of the factors that influence the appropriate valuation of built properties.

Keywords: valuation methods, cost approach, replacement cost, total impairment assessment

Rezumat

Subiectului propus aduce în prim-plan modul de aplicare al tehnicii abordării prin cost în procesul de evaluare a construcțiilor. Lucrarea explorează modul în care această metodă poate oferi o perspectivă cuprinzătoare asupra valorii construcțiilor. Prin utilizarea studiului de caz specific din industrie și analiza comparativă a teoriilor și practicilor actuale, se dezvăluie avantajele și limitările tehnicii abordării prin cost în contextul evaluării construcțiilor. Rezultatele obținute oferă îndrumări semnificative pentru profesioniștii din domeniul evaluării imobiliare și al construcțiilor, contribuind la o înțelegere mai profundă a factorilor care influențează evaluarea adecvată a proprietăților construite.

Cuvinte cheie: metode de evaluare, abordarea prin cost, costul de înlocuire, evaluarea totală a deprecierii


CUNOAȘTEREA ȘTIINȚIFICĂ, Volumul 3, Numărul 1, Martie 2024, pp. 126-133
ISSN 2821 – 8086, ISSN – L 2821 – 8086
URL: https://www.cunoasterea.ro/tehnica-abordarii-prin-cost-evaluarea-constructiilor/
© 2024 Iulia Denisa MOGA. Responsabilitatea conținutului, interpretărilor și opiniilor exprimate revine exclusiv autorilor.


Tehnica abordării prin cost: evaluarea construcțiilor

Iulia Denisa MOGA[1]

miulia.moga@gmail.com

[1] Masterand, Facultatea de Științe Economice, Universitatea „1 Decembrie 1918” din Alba Iulia


1. Introducere

În literatura de specialitate, Andrew Baum et al. (2011) specifică faptul că evaluarea în domeniul economic se concentrează pe determinarea valorii proprietății și a profiturilor asociate. Evaluarea poate include valoarea de piață a drepturilor de proprietate, precum și valoarea pentru persoane sau instituții cu scop cunoscut. Se menționează că evaluarea se referă la suma estimată pentru care un activ sau o datorie ar trebui schimbat între un cumpărător și un vânzător într-o tranzacție de drepturi depline, cu părțile acționând în cunoștință de cauză și fără constrângeri. De asemenea, se adoptă conceptul de valoare investițională, înțeleasă ca valoarea unui activ pentru proprietar sau un potențial proprietar.

Autorii David Ling și Wayne Archer (2018), în cartea ”Real estate principles a value approach”, subliniază existența a trei abordări uzuale utilizate în vederea evaluării valorii de piață pentru bunurile imobiliare: abordarea bazată pe venit, abordarea prin venit și abordarea costurilor. În esență, toate cele trei metode reprezintă modalități diferite de a ținti același obiectiv: estimarea unei valori robuste care inspiră încredere.

Pe baza standardului SEV 105 – Abordări și metode de evaluare, abordarea prin cost se referă la evaluarea unei entități economice prin luarea în considerare a costurilor asociate cu activitățile desfășurate. Acest proces implică analiza costurilor istorice, costurilor curente și a celor estimate pentru a determina valoarea unei proprietăți, a unui activ sau a unei întreprinderi. Abordarea prin cost este utilizată în diverse domenii, cum ar fi evaluarea proprietăților, evaluarea întreprinderilor și evaluarea activelor.

Tot aici, SEV 105 menționează și că abordarea prin cost presupune evaluarea pe baza costurilor în loc de a se concentra pe valoarea de piață sau pe fluxurile de numerar viitoare. Aceasta poate implica determinarea valorii înlocuitoare a unui activ sau a unei întreprinderi, luând în considerare costurile pentru a reproduce sau înlocui activul în cauză(pct.70.2).

Potrivit IAS 16 – Imobilizări corporale, se aduc la cunoștință că imobilizările corporale (care includ construcțiile) sunt definite ca active tangibile, controlate de entitate, ce sunt așteptate să genereze beneficii economice viitoare.

În contextul evaluărilor, IFRS 13-  Evaluarea la valoarea justă, stabilește cadrul pentru evaluarea la valoare justă, care poate avea relevanţă în determinarea valorii actuale a construcțiilor.

Evaluarea precisă a costurilor reprezintă un pilon esenţial în procesul de luare a deciziilor și gestionare eficientă a proiectelor. Această practică nu doar că reflectă un aspect fundamental al transparenţei financiare, ci are și implicaţii semnificative asupra viabilității şi sustenabilităţii întreprinderilor din sectorul construcțiilor. Prin înțelegerea corectă și completă a costurilor implicate în fiecare fază a construcţiei, se deschide calea către o planificare solidă, identificarea potențialelor riscuri și, în cele din urmă, realizarea unor proiecte durabile și competitive.

Pe lângă aspectele financiare, evaluarea corectă a costurilor în construcţii contribuie la durabilitatea proiectelor şi la îndeplinirea standardelor de calitate.

Obiectivul principal constă în explorarea și detalierea tehnicii de abordare prin cost în evaluarea construcțiilor.

Scopul acestei lucrări este de a răspunde la întrebarea:”Cum funcționează tehnica de abordare prin cost și cum poate fi aplicată eficient în evaluarea construcțiilor?”

Partea teoretică se concentrează pe aspecte precum:

  • pașii asociați evaluării construcțiilor
  • ilustrarea aplicativă a metodei de evaluare

Prin evaluarea construcțiilor utilizând abordarea prin cost, se asigură eficiența financiară a proiectelor, care optimizează cheltuielile și garantează un raport cost-beneficiu favorabil. Această metodă permite identificarea potențialelor economii, utilizarea eficientă a resurselor și minimizarea riscurilor financiare asociate construcțiilor.

2. Stadiul actual al cercetării

Abordarea prin cost în evaluarea bunurilor imobile, așa cum este prezentată în GEV 630, se concentrează pe determinarea valorii unui imobil prin estimarea costurilor de înlocuire sau de reconstrucție a acestuia. Această abordare implică evaluarea costurilor materiale, precum și a costurilor de muncă și de proiectare necesare pentru a reconstrui sau înlocui imobilul în cauză. Evaluarea prin cost poate fi utilă în situațiile în care nu există suficiente date de piață sau când proprietatea are caracteristici unice care fac dificilă utilizarea altor metode de evaluare.

Autorii, Mihaela C. Onica și Gianita Bleoju (2019) creionează o clasificare a metodelor din cadrul abordării prin cost, după cum urmează:

  • metoda costului de înlocuire: se concentrează pe estimarea costului pentru înlocuirea activului cu unul similar la valoarea de piață actuală (costuri de construcție, materiale pentru recrearea activului)
  • metoda costului de reconstruire: se axează pe evaluarea costului pentru reconstruirea activului cu exact aceleași caracteristici și funcționalități, având în vedere starea curentă a acestuia (costuri de reconstrucție efective)
  • metoda însumării: se adaugă la costurile de înlocuire sau reconstrucție, în funcție de valoarea activelor existente, ajustări pentru deprecierea fizică, funcțională și externă sau economică.

a) Metoda costului de înlocuire:

Costul de înlocuire/reconstrucţie net = Cost de înlocuire/reconstrucţie nou – Depreciere

Determinarea costului de înlocuire poate fi realizat prin utilizarea costului unitar asociat cu clădiri similare sau prin aplicarea unui cost unitar standard ajustat în funcție de diferențele în dimensiune, formă, finisaje și dotări cu instalații.

Conform punctelor 80.1 și 80.2 din Standardul de evaluare SEV 105 – Abordări și metode de evaluare, procesul de ajustare a valorii unui activ se împarte în trei categorii principale de depreciere: fizică, funcțională și externă sau economică.

Ajustările sunt aplicate costului estimat pentru a reflecta pierderile de utilitate din diverse motive, cum ar fi deteriorarea fizică, lipsa de eficiență sau influențele economice. Termenul „depreciere” în acest context nu se referă la raportarea financiară sau legislația fiscală, ci la o metodă de amortizare sistematică a cheltuielilor de capital în timp.

Pașii de analiză pentru metoda abordării prin cost:[1]

  • stabilirea valorii de înlocuire (costul de înlocuire net)

Această valoare reprezintă suma totală de bani necesară pentru a înlocui un bun mobil în stare nouă, având caracteristici tehnico-economice similare cu cel evaluat. Această evaluare se poate face folosind metode precum devizul, costul în funcție de capacitate sau metoda de indexare.

evaluarea totală a deprecierii, reducerea valorii sau randamentul financiar

Deprecierea este o reducere de valoare față de costul de reconstrucție, poate apărea din diverse motive fizice, funcționale sau externe.

Tipurile principale de depreciere care pot afecta o clădire:

  • uzura fizică care se manifestă prin diverse deteriorări;
  • deprecierea funcțională care apare atunci când clădirea devine învechită sau nu mai este potrivită pentru utilizarea sa actuală;
  • deprecierea economică a unei proprietăți imobiliare poate fi cauzată de factori externi.

Cost de înlocuire brut este costul înlocuire nou, și este egal cu valoarea de intrare a activului

b) Metoda costului de reconstruire

Valoarea de reconstruire reprezintă estimarea costului necesar pentru a construi, la prețurile curente și conform actelor normative actuale, o replică exactă a clădirii evaluate, folosind aceleași materiale și standarde. Este utilizată în evaluarea proprietăților pentru a determina valoarea asigurată în caz de pierdere sau distrugere.

Determinarea valorilor unitare şi totale:[2]

  1. Documentare: Analiza planurilor și caracteristicilor tehnico-constructive ale clădirilor furnizate de beneficiar.
  2. Cercetare la faţa locului: Vizitarea obiectivului pentru identificarea dotărilor, instalațiilor și stării tehnice a clădirilor.
  3. Incadrare în cataloagele de reevaluare: Amplasarea clădirilor în cataloagele dedicate pentru facilitarea evaluării.
  4. Determinarea valorilor unitare de reconstrucţie: Calculul valorilor unitare, ajustate pentru abaterile de la prevederile catalogului.
  5. Calcularea valorii tehnice unitare și totale: Determinarea valorii tehnice la prețurile catalogului.
  6. Actualizarea valorii tehnice, cu coeficienţi MLPAT (Monitorizarea lucrărilor de proiectare, execuție și recepție în construcții): Ajustarea valorii tehnice cu coeficienții trimestriali MLPAT și un coeficient reflectând evoluția prețurilor în ultimele 6-7 luni pe piața construcțiilor.

3. Metodologia cercetării

Metodologia cercetării în acest studiu a implicat o abordare detaliată, începând cu o revizuire a literaturii existente privind evaluarea construcțiilor și abordarea prin cost. Au fost utilizate metode analitice pentru a examina aspectele financiare ale proiectelor de construcție, iar partea aplicativă oferă ilustrarea practică a tehnicii abordării prin cost în evaluarea construcțiilor, evidențiind implementarea și utilizarea sa în contextul real.

Metodologia acestei cercetări a implicat consultarea unui spectru divers de surse. Printre acestea se numără cărți de specialitate, articole din reviste științifice relevante pentru domeniul de studiu (CECCAR Business magazine, SAGE Journals, Science Direct, Jstor, Emerald, Zendy) și studii de caz anterioare. De asemenea, au fost examinate Standardele internaționale de evaluare, norme și reglementări pentru evaluarea activelor în contabilitate. Această abordare a asigurat o fundamentare solidă și o acoperire amplă a subiectului analizat.

Autori precum, Donald F. Arnold și Ronald J. Huefner (1997) au investigat aspecte specifice ale metodei de înlocuire a costului. Aceste cercetări anterioare au oferit baza pentru dezvoltarea prezentei analize, aducând în discuție contribuții semnificative ale altor autori în domeniul evaluării construcțiilor.

4. Aplicativ

Evaluatorii utilizează metode complexe pentru a estima corect valorile construcțiilor, iar în cadrul acestei evaluări, abordarea prin cost reprezintă o metodă fundamentală.

Procesul de evaluare a costului de nou al clădirilor conform Standardelor de Evaluare a Bunurilor GEV 500 din 2018 prezintă ideea că se estimează costul de nou al clădirii, iar apoi se deduc uzura fizică și/sau deprecierea funcțională. Deprecierea fizică este evaluată conform Anexei 2 din GEV 500, luând în considerare deteriorările fizice ale activului și utilizarea în condiții normale. Deprecierea funcțională, cauzată de aspecte precum supradimensionare sau deficiențe în circulația interioară, este estimată doar cu argumente și documentare relevante și complete.

Exemplu: metoda costului de înlocuire net

Pentru o clădire de depozitare cu 1.200 mp și 6 ani vechime, dintr-o durată normală de 15 de ani, se presupune că dacă s-ar construi o clădire nouă, costul pe mp ar fi de 4.000 mii lei şi ar permite o mai bună adaptare la necesităţi. Coeficientul de neadaptare funcţională este estimat în prezent la 15.

Costul de înlocuire net = suprafaţa construcţiei evaluate * cost mp construcție nouă * (1- depreciere) * (1- Coeficient de neadecvare funcţională)

Costul de înlocuire net = 1.200 mp* 4.000 mii lei/mp * (1-0,6) * (1-0,15)

Costul de înlocuire net = 1.200 * 4.000 * 0,4 * 0,85

Costul de înlocuire net = 1.632.000 mii lei

Exemplu: metoda costului de înlocuire net

O firmă de evaluare dorește să determine valoarea de înlocuire netă a unei clădiri rezidențiale. Clădirea are o vechime de 30 de ani și o suprafață totală de 200 de metri pătrați. Costul de construcție per metru pătrat este estimat la 7.500 de lei.

Date suplimentare:

Valoarea inițială a clădirii: 2.000.000 de lei.

Durata de viață estimată a clădirii: 50 de ani.

Valoarea reziduală estimată: 250.000 de lei.

Rezolvare:

Costului de înlocuire nou =  Valoarea inițială a clădirii – Valoarea reziduală estimată

Costului de înlocuire nou = 2.000.000−250.000 = 1.750.000 lei

Deprecierea =

Deprecierea =

Deprecierea = 1.050.000 lei

Costului de înlocuire net =  Costului de înlocuire  nou – deprecierea

Costului de înlocuire net =  1.750.000 – 1.050.000

Costului de înlocuire net = 700.000 lei

Concluzii

Se subliniază esențialul demersului de definire a termenilor de evaluare și a metodelor asociate, inclusiv abordarea prin cost, cu accentul pus pe definirea metodelor de înlocuire și reconstrucție. Prin detalierea riguroasă a etapelor implicate, articolul aduce în prim-plan necesitatea unei abordări sistematice pentru a obține evaluări precise ale valorilor unitare și totale ale construcțiilor. Această lucrare clarifică atât conceptele cheie, cât și oferă o perspectivă pragmatică asupra modului în care aceste informații se traduc în practica evaluărilor constructive, contribuind astfel la o înțelegere a procesului evaluativ și a factorilor implicați.

Metoda costului de înlocuire net reprezintă o abordare robustă în evaluarea valorii construcțiilor, oferind o bază solidă pentru estimarea valorii acestora în contextul pieței actuale. Această metodă, bazată pe calculul costurilor de înlocuire și ajustarea acestora pentru deprecieri și obsolescență, furnizează informații relevante și precise pentru deciziile legate de evaluarea proprietăților. Este esențială în procesul de evaluare imobiliară și contribuie semnificativ la stabilirea unei valori corecte și actualizate a activelor construite.

Bibliografie

Ce putem învăța din istorie?

postat în: Media 0

Ce putem învăța din istorie?

Seria de emisiuni „Problem Solving as a Lifestyle”

Alături de specialiști din diverse domenii vom analiza problematici diferite și vom recomanda fie utilizarea unei metodologii fie soluții customizate

O serie de emisiuni produsă de Revista Patronatului Român

Invitați:

  • Dr. Tiberiu Tănase, Istoric, Expert în Intelligence, Secretar DIS Academia Română
  • Paul Costea, Expert Risk management

Host: Dr. Adrian Morar, Senior Project Coordinator Revista Patronatului Român

https://www.linkedin.com/events/ceputem-nv-adinistorie7145758549237829632/

Contabilitatea activelor de infrastructură

Cunoasterea - Descarcă PDFCutean, Ana Denisa; Moga, Iulia Denisa (2023), Contabilitatea activelor de infrastructură, Cunoașterea Științifică, 3:1, 115-125, https://www.cunoasterea.ro/contabilitatea-activelor-de-infrastructura/


Accounting for infrastructure assets

Abstract

Given the proposed theme, we focus on the importance of efficient asset management in the railway field and the need for research in this area. Firstly, from a technical and technological point of view, we wanted to explain the term infrastructure assets for the public sector.

Secondly, in order to substantiate and justify the objectives of the work, asset management models adapted to the specific characteristics of the infrastructure and principles of asset accounting were studied.

The results of the study also show that an accurate record of the acquisition, maintenance and depreciation costs of these assets is essential for making informed financial decisions. Thus, infrastructure asset accounting plays a vital role in ensuring transparency and efficiency in the management of these important assets. This allows organizations to accurately monitor and evaluate the value and performance of these assets over time.

Keywords: infrastructure assets, public sector, asset management, public sector accounting, accounting

Rezumat

Având în vedere tema propusă, ne concentrăm pe importanța gestionării eficiente a activelor în domeniul feroviar și pe nevoia de cercetare în acest domeniu.

În primul rând, din punct de vedere tehnic și tehnologic, am dorit să explicăm termenul de active de infrastructură pentru sectorul public.

În al doilea rând, pentru a fundamenta și justifica obiectivele lucrării s-au studiat modelele de management al activelor adaptate caracteristicilor specifice ale infrastructurii și principiilor de contabilizare a activelor.

De asemenea, rezultatele studiului arată că o înregistrare corectă a costurilor de achiziție, întreținere și depreciere a acestor active este esențială pentru luarea deciziilor financiare informate. Astfel, contabilitatea activelor de infrastructură joacă un rol vital în asigurarea transparenței și eficienței în gestionarea acestor active importante. Aceasta permite   organizațiilor să monitorizeze și să evalueze corect valoarea și performanța acestor active pe parcursul timpului.

Cuvinte cheie: active de infrastructură, sectorul public, gestionarea activelor, contabilizarea sectorului public, conatbilitate


CUNOAȘTEREA ȘTIINȚIFICĂ, Volumul 3, Numărul 1, Martie 2024, pp. 115-125
ISSN 2821 – 8086, ISSN – L 2821 – 8086
URL: https://www.cunoasterea.ro/contabilitatea-activelor-de-infrastructura/
© 2023 Ana Denisa CUTEAN, Iulia Denisa MOGA. Responsabilitatea conținutului, interpretărilor și opiniilor exprimate revine exclusiv autorilor.


Contabilitatea activelor de infrastructură

Ana Denisa CUTEAN[1], Iulia Denisa MOGA[2]
cuteanana4@gmail.com , miulia.moga@gmail.com

[1] Masterand, Facultatea de Științe Economice, Universitatea „1 Decembrie 1918” din Alba Iulia

[2] Masterand, Facultatea de Științe Economice, Universitatea „1 Decembrie 1918” din Alba Iulia


1. Introducere

Contabilitatea sectorului public (D. Feschian & V. Pavlova, 2020) reprezintă un mecanism principal pentru raportare, control, analiză și prognoză a activității unităților bugetare. Aceasta înseamnă că contabilitatea joacă un rol important în managementul sectorului public. Prin furnizarea de informații, contabilitatea răspunde nevoilor de management ale organizațiilor bugetare.

Autorul Yasen Daskalov (2020), în articolul ”Modelul standardizat pentru contabilitatea activelor de infrastructură în sectorul public” evidențieză faptul că entitățile din sectorul public, inclusiv cele din domeniul infrastructurii feroviare, sunt finanțate din fonduri publice și au ca scop principal implementarea politicilor statului și îndeplinirea funcțiilor statului în diverse domenii, cum ar fi activitatea legislativă, furnizarea de bunuri, activitățile sociale și politica fiscală. Aceste entități joacă un rol esențial în asigurarea funcționării și dezvoltării serviciilor publice în beneficiul cetățenilor.

În sectorul public, evaluarea activităților se concentrează pe trei aspecte cheie: economie, eficiență și eficacitate. Acestea reprezintă criterii fundamentale pentru a atinge obiectivele cu resurse minime și pentru a asigura o utilizare optimă a acestora.

Activele de infrastructură reprezintă un ansamblu de elementele fundamentale care susțin și facilitează funcționarea unei infrastructuri. Aceste active sunt proiectate, construite și întreținute pentru a rezista și a asigura utilizarea lor pentru o perioadă indelungată.

Potrivit (IPSASB, 2020), IPSAS 17, cunoscut și ca Standardul Internațional de Contabilitate pentru Sectorul Public 17, oferă îndrumare privind contabilizarea și raportarea activelor de infrastructură în sectorul public. Acest standard definește activele de infrastructură ca fiind activele concrete care sunt utilizate în mod specific pentru a furniza servicii publice esențiale, cum ar fi drumurile, podurile, rețelele de apă și canalizare.

Conform IPSAS 17, activele de infrastructură trebuie să fie recunoscute în contabilitate și evaluate la costul de achiziție sau costul de producție, și sunt evidențiate ca active fixe sau active nemateriale. Aceste active trebuie menționate în registrul contabil și supuse deprecierii, deoarece se estimează că vor avea o durată de viață limitată și vor suferi uzură în timp. Astfel, se asigură că acestea sunt întreținute corespunzător și că se iau în considerare eventualele investiții sau modernizări necesare.

De asemenea, IPSAS 17 aduce la cunoștință că entitățile publice trebuie să dezvolte politici și proceduri pentru a asigura o bună gestionare a activelor de infrastructură, inclusiv evaluarea, întreținerea și înregistrarea corectă a acestora. Aceasta este importantă pentru a asigura că activele de infrastructură sunt utilizate eficient și sunt menținute într-o stare bună pentru a furniza servicii publice de calitate.


Scopul lucrări este de a analiza și de a oferi îndrumare cu privire la modul în care se pot înregistra și evalua corect activele de infrastructură în sectorul feroviar.

Lucrarea abordează:

  • aspecte legate de recunoașterea, măsurarea, prezentarea și dezvăluirea informațiilor financiare referitoare la aceste active
  • Identificarea și discutarea aspectelor specifice legate de contabilitatea activelor din infrastructura feroviară
  • Prezentarea unui studiu de caz pentru a ilustra aplicarea practică a principiilor și metodologiilor de contabilitate în sectorul public.

Contabilitatea activelor de infrastructură asigură o gestionare rentabilă a resurselor și pentru a monitoriza starea și valoarea acestora în timp. Prin înregistrarea și evaluarea corectă a acestor active se realizează o planificare și o utilizare optimă a resurselor financiare.

2. Stadiul actual al cercetării

Infrastructura presupune o atenție constantă pentru a asigura o furnizare de servicii de înaltă calitate. Detaliile legate de costurile de întreținere și amânarea acestora sunt esențiale pentru utilizatori. Extinderea lucrărilor de întreținere au un impact direct asupra stării fizice a infrastructurii,iar evaluarea implementării planurilor de management al activelor și a capacității de a furniza servicii de calitate reprezintă, de asemenea, aspecte semnificative.(Lee & Fisher, 2004)

Activele de infrastructură sunt considerate active corporale, deoarece sunt tangibile și se pot identifica fizic. În literatura de specialitate, Ministerului Finanțelor Publice (2005) specifică faptul că aceste active se înregistrează la momentul în care dreptul de proprietate este transferat pentru cele achiziționate cu plată sau la data întocmirii documentelor pentru cele constituite sau produse de instituție, și cele primite cu titlu gratuit.

Evaluarea activelor corporale se face după cum urmează:

  • activele care sunt procurate cu plată se evaluează după Costul de achiziție
  • activele realizate de instituție se evaluează după Costul de producție
  • activele care sunt obținute gratuit, donații sau sponsorizări, se evaluează după Valoarea justă

Cheltuielile ulterioare cu un activ corporal se referă la cheltuielile efectuate după achiziționarea, finalizarea sau primirea activului cu titlu gratuit. Obținerea de beneficii economice viitoare

Cheltuielile adecvate îmbunătățesc performanțele sau prelungesc durata de viață a activului, cu ajutorul cărora se obțin beneficii economice viitoare:

  • modernizarea (șinelor, stațiilor)
  • reparații capitale

Potrivit IPSAS 17 „Imobilizări corporale”, activele de infrastructură trebuie contabilizate după cum urmează:

a)Recunoașterea inițială: Activele de infrastructură se recunosc ca active imobilizate la costul de achiziție sau costul de producție. Costul include toate cheltuielile directe și indirecte necesare pentru pregătirea activei în vederea utilizării sale prevăzute.

b)Evaluarea ulterioară: După recunoașterea inițială, activele trebuie evaluate la costul istoric minus amortizarea cumulată și pierderile de valoare ulterioare, dacă există. Amortizarea se calculează utilizând metoda liniară, pe baza duratei de viață a activului.

c)Revizuirea și modificarea costului amortizat: Costul amortizat al activelor trebuie să fie revizuit și ajustat în cazul în care există modificări semnificative în necesitățile activului sau în metodele de utilizare.

d)Eliminarea și înlocuirea activelor de infrastructură: Costul eliminării și înlocuirii activelor trebuie inclus în valoarea activului nou înlocuitor și depreciat pe parcursul duratei de viață a activului nou.

e)Devalorizarea activelor de infrastructură: Atunci când un activ nu mai este utilizat în activitatea entității, trebuie dezafectat și îndepărtat din evidențele contabile. Suma netă reziduală rămasă în urma dezafectării se transferă către alte categorii de active imobilizate în contabilitate, dacă este relevant și adecvat.

Dacă activele de infrastructură nu generează fluxuri financiare în bilanțul entităților din sectorul public, acestea se vor recunoaște ca intrări distincte de activele care generează fluxuri de trezorerie. (Freschian, 2022)

În contabilitate stabilitatea deprecierii este supusă raportării și este recunoscută fie în profit, fie în pierdere, iar valoarea ei se utilizează pentru a reduce valoarea activului.

Calcularea celor două valori:

-în cazul în care Valoarea contabilă este mai mare decât Valoarea recuperabilă sau Valoarea de inventar, se va realiza o Depreciere a activului (Molociniu, 2021)

Valoarea recuperabilă este cea mai mare dintre două valori potențiale: diferența dintre valoarea justă a activului și cheltuielile estimate cu vânzarea sau valoarea de utilizare a activului. Aceasta se utilizează în contextul testelor de depreciere pentru a evalua dacă valoarea contabilă a unui activ este recuperabilă sau dacă este necesară o ajustare.

În sectorul public, activele de infrastructură sunt prezentate în diferite moduri, în funcție de contextul și scopul prezentării. Aceste prezentări pot fi realizate prin:

  • Documente și rapoarte: Activele de infrastructură pot fi prezentate în documente oficiale, cum ar fi planuri de dezvoltare urbană, strategii de infrastructură sau rapoarte de evaluare. Aceste documente oferă informații detaliate despre activele existente, starea lor și planurile de viitor.
  • Hărți și diagrame: Activele de infrastructură pot fi prezentate vizual prin intermediul hărților și diagramele care arată amplasarea și conectivitatea acestora. Acestea pot fi utilizate pentru a evidenția rețelele de drumuri, rețelele de apă și canalizare sau alte elemente de infrastructură.
  • Prezentări grafice sau multimedia: Uneori, activele de infrastructură sunt prezentate prin imagini, fotografii sau animații pentru a oferi o înțelegere mai clară a aspectelor cheie. Aceste prezentări pot fi utilizate în prezentări publice, campanii de conștientizare sau materiale de informare.
  • Baze de date și platforme online: Pentru o accesibilitate mai mare, activele de infrastructură pot fi prezentate în baze de date sau pe platforme online specializate. Acestea oferă informații actualizate despre activele existente, inclusiv caracteristici tehnice, stadiul de dezvoltare și informații de contact relevante.

În sectorul feroviar, activele de infrastructură cum ar fi căile ferate, stațiile și alte facilități, sunt înregistrate și prezentate în bilanțurile și rapoartele financiare ale companiilor feroviare.

Gestionarea investițiilor

În modernizarea infrastructurii feroviare este necesară o planificare strategică și coordonare eficientă. De obicei, aceasta presupune implicarea guvernului, autorităților de transport și companiilor feroviare. Metoda de finanțare prin bugetul guvernamental sau prin parteneriate public-private, reprezintă factorii esențiali de decizie privind alocarea de capital a infrastructurii.(Wooldridge, Garvin and Miller, 2001)

O planificare a investițiilor împreună cu monitorizarea și evaluarea progresul asigură respectarea termenelor și calitatea lucrărilor, iar acestea presupun:

  • evaluarea nevoilor de modernizare
  • identificarea priorităților
  • stabilirea obiectivelor
  • elaborearea proiectului și atribuirea contractului pentru lucrări de construcție și modernizare.

Gestionarea activelor

Autorii, Houten și Zhang (2010) dezvoltă câteva principii esențiale în gestionarea activelor: performanța bazată pe politici, analiza opțiunilor și compromisurilor, luarea deciziilor pe baza informațiilor de calitate și responsabilitatea și feedback-ul legate de acestea. Principiile unui model de management al activelor se referă la procesul decizional, alinierea cu obiectivele politicii, măsurarea performanței, analiza opțiunilor și compromisurilor și asigurarea calității informațiilor pentru luarea deciziilor.

Pentru decizia în procesul de gestionare a activelor există trei criterii: performanța, cheltuielile și riscul. De asemenea, autorii menționează că întreținerea poate fi măsurată prin inspecție.

Criteriile legate de cheltuieli în gestionarea activelor: operațiuni, întreținere, reînnoire, lucrări noi și eliminare. Pentru a estima aceste cheltuieli, este necesară o analiză a costurilor, iar în literatură se folosește adesea analiza costurilor ciclului de viață.

3. Metodologia cercetării

Pentru elaborarea prezentei lucrări au fost consultate materiale bibliografice, formate preponderent din articole, împreună cu studii de specialitate publicate în literatura de specialitate, atât națională cât și internațională, precum și surse legislative sau surse disponibile publicate în reviste: CECCAR Business magazine, SAGE Journals, Science Direct, Amfiteatrul Economic, Jstor, Emeral, Zendy.

Realizarea obiectivului acestui studiu este atins prin efectuarea următoarelor sarcini de cercetare: metoda fundamentală și metoda aplicativă. Pentru a valida rezultatele obținute pe baza studiului s-a utilizat raționamentul științific în vederea identificării și interpretării rezultatelor.

Analiștii internaționali, Rosa Lombardi (2020), Daniela Feschiyan (2018, 2020) au efectuat în ultimii ani o documentare bazată pe analizarea activelor din sectorul public, care să răspundă întrebărilor legate de necesitatea implemetării activelor de infrastructură prin prisma modului în care acestea se evaluează și se amortizează cu ajutorul normelor contabile internaționale pentru sectorul public.

4. Analize și rezultate

Administratorii de active utilizează diverse metode standard de amortizare, cum ar fi amortizarea liniară sau a anuității, în funcție de natura activelor. În contextul activelor publice, se menționează că se preferă de regulă metoda liniară. În diferite țări se aplică diverse metode de contabilizare și amortitzare, indicând că nu există o metodă universală considerată cea mai bună pentru acest proces. (Leviäkangas, 2019)

Când vine vorba de gestionarea activelor de infrastructură în contabilitatea sectorului public, există anumite aspecte necesare de luat în considerare. Plecând de la momentul integrării într-o organizație, activele neceită o contabilizare adecvată, în conformitate cu durata și importanța utilizării acestora. Specialiștii în contabilitate aplică gândirea sa și experiența profesionașă pentru a se asigura respectarea criteriilor de recunoaștere și a tuturor regementărilor legale aflate în vigoare.

Pentru a investiga în profunzime contabilitatea activelor de infrastructură, am ales o aborare multidimensională, care combină analiza documentelor contabile cu evaluarea strategiei proiectelor de dezvoltare a căilor ferate. Principalele surse de informații au inclus rapoartele de gestiune, raportul de activitate, anexele privind srategiile companiei legate de proiecte și rapoartele anuale implicate în gestionarea infrastructurii.


Exemplu: Intrarea activelor fixe prin schimb

Societatea CFR SA schimbă șinele de cale ferată rupte, 1.300 tone evaluate la 10.000.000 lei, valoarea inițială fiind de 15.000.000 lei, amortizare calculată de 6.000.000 lei, cu alte șine de cale ferată care valorează 12.000.000 lei. Pentru diferența de valoare urmeză emiterea facturii.

-înregistrarea anulării amortizării vechiului activ:

281

amortizare active fixe corporale

== 214

mobilier, aparatură birotică, echipamente de protecţie a valorilor umane şi materiale şi alte active fixe corporale

 6.000.000


-evaluarea diferenței nete

Valoarea contabilă a noilor șine: 10.000.000 lei

Valoarea netă contabilă a vechilor șine: 9.000.000 lei (15.000.000 lei – 6.000.000 lei)

Diferența de valoare ce trebuie înregistrată fiind de 4.000.000 lei (10.000.000 lei – 6.000.000lei), din care va trebui achitată o diferență în sumă de 2.000.000 (12.000.000 lei – 10.000.000 lei)

214 mobilier, aparatură birotică, echipamente de protecţie a valorilor umane şi materiale şi alte active fixe corporale == %

770 finanțare de la buget

751 diverse venituri

4.000.000

2.000.000

2.000.000


Exemplu: Contabilitatea cheltuielilor ulterioare

Societatea CFR SA dorește să modernizeze o trecere la nivel cu calea ferată pentru a îmbunăți siguranța circulației. Vom trata modernizarea acesteia ca pe un activ de infrastructură. Costurile estimate pentru acest proiect sunt: cheltuielile cu lucrările de modernizare 500.000 lei, achiziționarea de semnalizare și echipamente de siguranță 200.000 lei, consultanță și autorizații 50.000lei.


Costul total = 750.000 lei

– înregistrarea modernizării în valoare de 750.000 lei:

213 instalații tehnice = 101 fondul bunurilor ce alcătuiesc domeniul public al statului 750.000


6821 cheltuieli cu activele fixe corporale neamortizabile = 404 furnizori de active fixe 750.000


Exemplu: Contabilitatea cheltuielilor ulterioare

În anul 2022 s-au pregătit proceduri de reparații pentru drezină de cale D 135L, în valoare de 1.800.000 lei.

-înregistrarea cheltuielilor legate de reparația drezinei:

611 cheltuieli cu reparații == 401 furnizori  1.800.000


Exemplu: Intrarea activelor prin achiziție

În 2022, CFR SA a achiziționat un utilaj automotor cu benă, macara cu brațe articulate cu valoarea contractului de 6.850.000 lei, livrarea fiind programată pentru anul 2023.

– Înregistrarea achiziției (în anul în care este efectuată achiziția):

2311 active corporale în curs de execuție == 401 furnizori 6.850.000


-Programarea de Plată (dacă este cazul):

401 furnizori == 521 conturi la trezorerie 6.850.000

-Monitorizarea Livrării (în anul următor):

La începerea anului următor, se monitorizează livrarea conform termenelor stabilite în contract.

-Recepția Utilajului (în anul următor):

Odată cu livrarea și recepția utilajului, se actualizează înregistrarea:

231 active corporale în curs de execuție -= 401 furnizori 6.850.000


Exemplu: Amortizarea activelor fixe corporale

Prin achiziția unei mașini de tăiat șină cu motor termic, cu o valoare de 13.000 lei, având o durată de viață de 10 ani și o cotă de amortizare de 10% (100:10). Ținând cont de legislația în vigoare, se va înregistra în contabilitate amortizarea pentru luna următoare din momentul folosirii.

  • Amortizarea lunară: 13.000 lei x 10 % / 12 luni = 108,33 lei
  • înregistrarea în contabilitate a amortizării:
681 cheltuieli privind amortizarea == 281 amortizări privind activele fixe corporale 108,33


Concluzii

Contabilității activelor de infrastructură pentru sectorul feroviar reflectă atât necesitatea, cât și complexitatea unei abordări detaliate și bine fundamentate în evidențierea și administrarea acestor resurse semnificative. Prin elaborarea meticuloasă a monografiilor contabile, am reușit să conturăm un cadru clar și extins pentru amortizarea activelor, înregistrarea precisă a intrărilor prin schimb, achiziție și gestionarea costurilor ulterioare.

Monografiile contabile pe lângă faptul că sunt un instrument formal, reprezintă și un ghid obligatoriu pentru asigurarea transparenței și conformității cu standardele contabile relevante.

Examinarea activelor de infrastructură bazate pe rapoartele regăsite pe site-ul companiei CFR SA, subliniază importanța unui cadru contabil coerent și adaptat la specificul activelor de infrastructură.

Prin analiza detaliată a documentelor contabile, am identificat tendințe semnificative în tratamentul contabil al activelor de infrastructură, pentru sectorul feroviar. Rezultatele indică nevoia unei atenții sporite asupra evaluării corecte a activelor, adaptată specificității proiectelor de infrastructură. Acest studiu de caz ilustrează diversitatea practicilor contabile, reliefând  impactul variaților regionale și sectoriale.

Bibliografie

  • CECCAR, Manualul de Reglementări Internaționale de Contabilitate pentru Sectorul Public, Ediția 2020, Volumul 1, https://ceccar.ro/ro/wp-content/uploads/2022/03/IPSAS-2020-vol-I.pdf
  • Ciurea Maria, Manual Universitae pentru învăţământul la distanţă, Contabilitate publică, Petroșani, 2018, https://www.academia.edu/36950667/CIUREA_MARIA
  • Compania Națională de Căi Ferate “CFR” S.A, Anexa nr. 1 la contractul de activitate şi performanţă al CFR SA pentru perioada 2021-2025, Obiective şi acţiuni strategice privind devoltarea infrastructurii feroviare în perioada 2021-2025, https://sgg.gov.ro/1/wp-content/uploads/2021/08/ANEXA-1-14.pdf
  • Compania națională de          Căi Ferate “CFR” S.A, Anexa 1. Strategia de dezvoltare a infrastructurii feroviare 2021-2025, 2018, https://cfr.ro/wp-content/uploads/2018/05/files_strategie_SDezIF_2020_anexa-1-strategie-situatia-actuala-v4.1.pdf
  • Feschian Daniela, Andasarova Radka, „Improving Reporting of Infrastructure Assets by Using Standardised Models”, Economic Alternatives, 2022, Issue 4, pp. 559-586, doi: https://doi.org/10.37075/EA.2022.4.01
  • Feschian Daniela, Pavlova Veselka, „Standardization in the Accounting of Public Sector Enterprises”, Nauchni trudove, University of National and World Economy, Sofia, Bulgaria, 2014, issue 1, pages 127-162, February, http://research.unwe.bg/uploads/ResearchPapers/Research%20Papers_vol1_2014_No4_D%20Fechiyan,%20V%20Pavlova.pdf
  • Lee Janet, Fisher Gregory, „Infrastructure assets disclosure in Australian public sector annual reports”, Accounting Forum, 2004, vol. 28, issue 4, 349-367, DOI: 10.1016/j.accfor.2004.08.002
  • Leviäkangas Pekka, Pargar Farzad, Sirvio Konsta, Beheshti Behrouz Khabbaz, Ph.D. and Love Peter E. D., „Service Value and Componentized Accounting of Infrastructure Assets”, Journal of Infrastructure Systems 25(3), 2019, DOI:10.1061/(ASCE)IS.1943-555X.0000497
  • Lombardi Rosa , Schimper na Federico , Smarra Margherita, Sorrentino Marco, „Accounting for infrastructure assets in the public sector: The state of the art in academic research and international standards setting”, Public Money & Management, 2020, DOI:10.1080/09540962.2020.1840761
  • Ministerul Finanțelor Publice, ”Normele metodologice privind organizarea și conducerea contabilitatii instituțiilor publice, planul de conturi pentru instituții publice și instrucțiunile de aplicare a acestuia”, București, 2005, https://www.mfinante.gov.ro/static/10/Mfp/legislatie/regl_contabile/ORDIN1917.pdf
  • Ministerul Finațelor Publice, Planul de conturi general Pentru instituţiile publice, https://mfinante.gov.ro/documents/35673/253356/articol_sept2012.pdf
  • Molociniuc (Hrițcan) Mărioara, „Analiză comparativă privind evaluarea după recunoaștere a imobilizărilor corporale – IAS 16 versus OMFP nr. 1.802/2014”, CECCAR Business Review, No 2/2021, pp. 25-38, DOI: http://dx.doi.org/10.37945/cbr.2021.02.03
  • T.P. van Houten, Zhang Linda L., „Managing Assets in the Infrastructure Sector” International Journal of Engineering Business Management, vol. 2, SAGE Publishing, Jan. 2010, pp. 12–12, doi:10.5772/9722
  • Wooldridge Stephen C., Garvin Michael J., Miller John B., „Effects of Accounting and Budgeting on Capital Allocation for Infrastructure Projects”, Journal of Management in Engineering, 2001, 17(2), 86–94, doi:10.1061/(asce)0742-597x(2001)17:2(86)
  • Yasen Daskalov, „Standardized Model for Accounting for Public Sector Infrastructure Assets” Ikonomičeski i Socialni Alternativi, no. 3, University of National and World Economy, Sept. 2020, pp. 52–61, doi:10.37075/isa.2020.3.04
1 32 33 34 35 36 37 38 65